
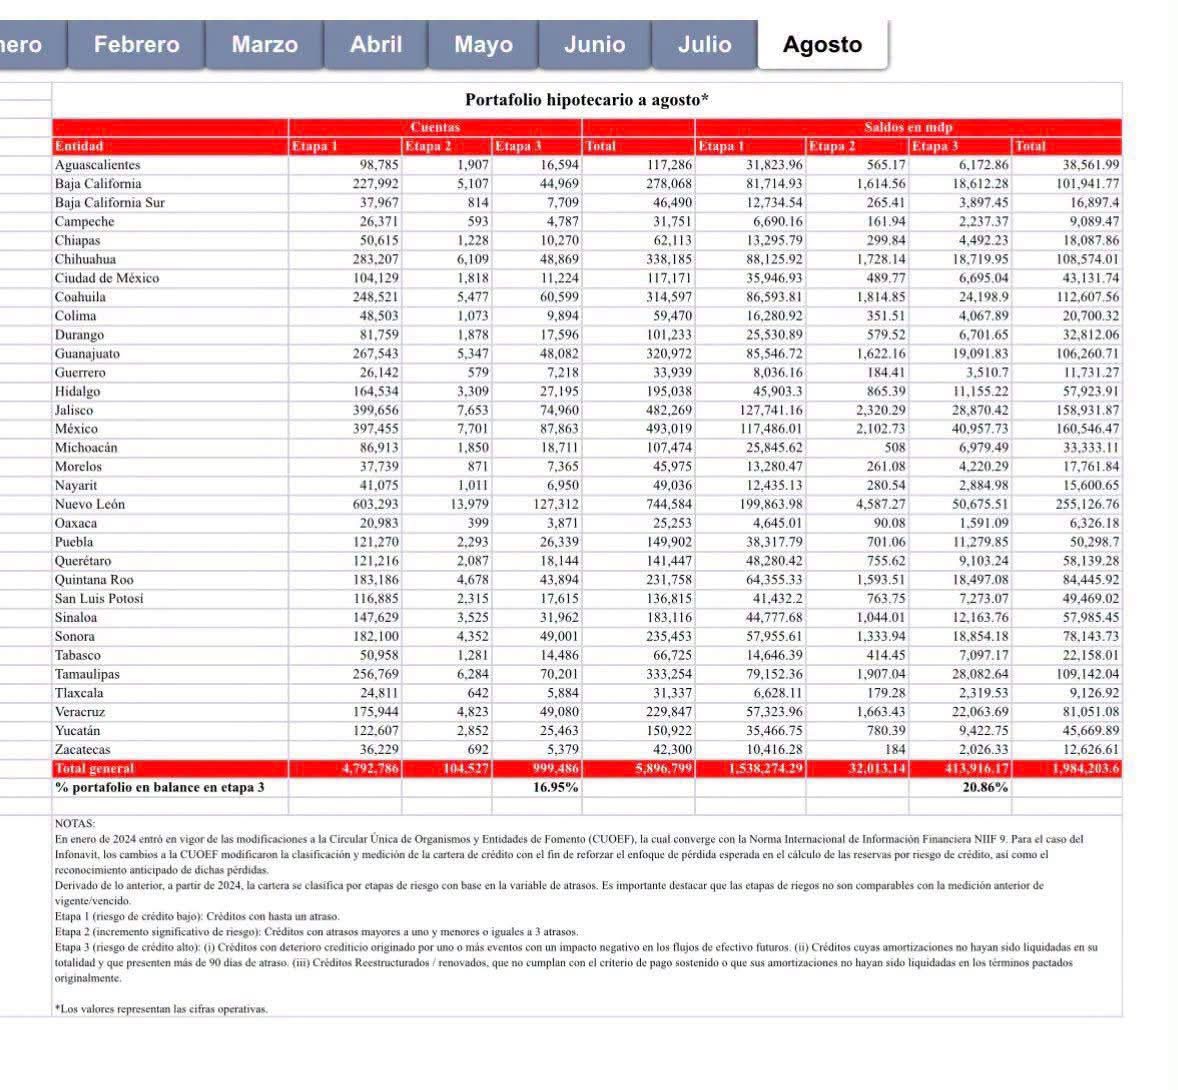
Las cifras son preocupantes. Según datos oficiales reportados a agosto de 2026:
597 mil millones de pesos en cartera vencida.
1.47 millones de créditos presentan incumplimientos de pago.
27% de la cartera está vencida, frente a aproximadamente 2.3% de la banca comercial.
Para dimensionarlo: ¡más de uno de cada cuatro pesos de la cartera crediticia del INFONAVIT está vencido!
Algunas voces advierten que esto podría provocar una crisis financiera e incluso ponen en duda la seguridad del ahorro de vivienda de los trabajadores.
Pero hay que aclarar algo: hasta ahora no existe evidencia de que el gobierno esté por confiscar los ahorros de las subcuentas de vivienda para cubrir estas pérdidas.
Además, el INFONAVIT sostiene que mantiene una posición financiera sólida y que ha logrado reestructurar millones de créditos.
El problema de morosidad es real y merece atención, pero hablar de un colapso inminente sería exagerado.
La pregunta es: ¿cómo llegó el INFONAVIT a acumular semejante cartera vencida y quién terminará pagando las consecuencias?