

Por Alfredo Inzunza.
Banco de México decidió este jueves 24 de septiembre mantener por unanimidad la tasa de referencia en 6.50%. La decisión era ampliamente esperada. Lo verdaderamente importante no estuvo en el número, sino en el mensaje que acompañó al anuncio.
Banxico acaba de modificar una parte relevante de su guía prospectiva.
Hasta hace poco señalaba que consideraba apropiado mantener la tasa en su nivel actual. Ahora dice que las siguientes decisiones dependerán de la continuación del proceso desinflacionario, las expectativas de inflación, las condiciones de holgura y, particularmente, del traspaso del tipo de cambio hacia los precios al consumidor. Además, introduce una frase fundamental: dadas las diferencias macroeconómicas entre México y Estados Unidos, la política monetaria mexicana no tendría que reaccionar mecánicamente ante los movimientos de la Reserva Federal.
En otras palabras, Banxico comienza a marcar distancia frente a la Fed.
Y los mercados cambiarios están prestando atención.
La Reserva Federal elevó el pasado 16 de septiembre su rango objetivo hasta 3.75%-4.00%, mientras México permanece en 6.50%. Eso deja el diferencial, tomando como referencia el límite superior estadounidense, en apenas 250 puntos base. La Fed, además, dejó abierta la posibilidad de mayor endurecimiento antes de finalizar el año.
Si Estados Unidos vuelve a subir 25 puntos base y Banxico permanece sin cambios, ese diferencial podría comprimirse hasta 225 puntos base.
Parece una diferencia pequeña.
Financieramente no lo es.
Durante años, una parte del atractivo del peso mexicano estuvo vinculada precisamente al carry trade: inversionistas podían financiarse en monedas con menores tasas y comprar instrumentos mexicanos que ofrecían rendimientos considerablemente superiores.
Mientras mayor es la diferencia entre lo que paga México y lo que paga Estados Unidos, mayor puede ser —aunque nunca libre de riesgo— el incentivo para mantener posiciones en pesos.
Pero cuando ese diferencial disminuye, la ecuación cambia.
El rendimiento adicional por mantener activos mexicanos se reduce mientras el inversionista continúa asumiendo riesgo cambiario. La consecuencia natural es que algunos participantes demanden menos pesos o reduzcan posiciones, especialmente cuando los rendimientos estadounidenses aumentan.
Eso ayuda a explicar parte de la presión reciente sobre el USDMXN.
El peso registró el miércoles su peor sesión en aproximadamente seis meses y el jueves volvió a cotizar alrededor de 17.6 pesos por dólar. El mercado ha venido incorporando precisamente la expectativa de que la brecha entre Banxico y la Fed continuará disminuyendo.
Pero Banxico enfrenta un problema adicional.
El famoso efecto traspaso.
Una depreciación del peso no es solamente un movimiento observado en las pantallas de los mercados financieros.
Tiene consecuencias sobre los precios.
México importa maquinaria, componentes industriales, productos tecnológicos, combustibles, insumos y numerosos bienes denominados en dólares. Cuando el peso se deprecia, se necesitan más pesos para adquirir exactamente el mismo producto importado.
Las empresas pueden absorber temporalmente ese incremento reduciendo sus márgenes.
Pero no indefinidamente.
Parte del aumento termina trasladándose al consumidor.
Eso es el llamado efecto traspaso o pass-through cambiario.
Y Banxico lo mencionó explícitamente en su comunicado de hoy como uno de los elementos que observará hacia adelante. También incluyó una tendencia a la depreciación del peso entre los riesgos al alza para la inflación.
Aquí aparece la paradoja.
Banxico puede argumentar correctamente que México y Estados Unidos atraviesan ciclos económicos diferentes y que no existe obligación de copiar cada movimiento de la Fed.
Pero los mercados financieros sí conectan ambas economías.
Banxico puede desacoplar su decisión.
El peso no necesariamente puede desacoplarse de las consecuencias.
Una inflación que todavía no permite confiarse.
El panorama de inflación también contiene señales mixtas.
Banxico se desacopla de la Fed: el peso enfrenta un diferencial cada vez más pequeño. Una inflación que todavía no permite confiarse
El panorama de inflación también contiene señales mixtas.
Banxico redujo su pronóstico de inflación general para el tercer trimestre de 2026, de 3.5% a 3.3%. Sin embargo, elevó ligeramente la trayectoria de inflación subyacente: ahora espera 3.9% para el tercer trimestre y 3.6% para el cuarto, frente a 3.8% y 3.5% previamente. La convergencia de la inflación general hacia 3% continúa prevista hasta el cuarto trimestre de 2027.
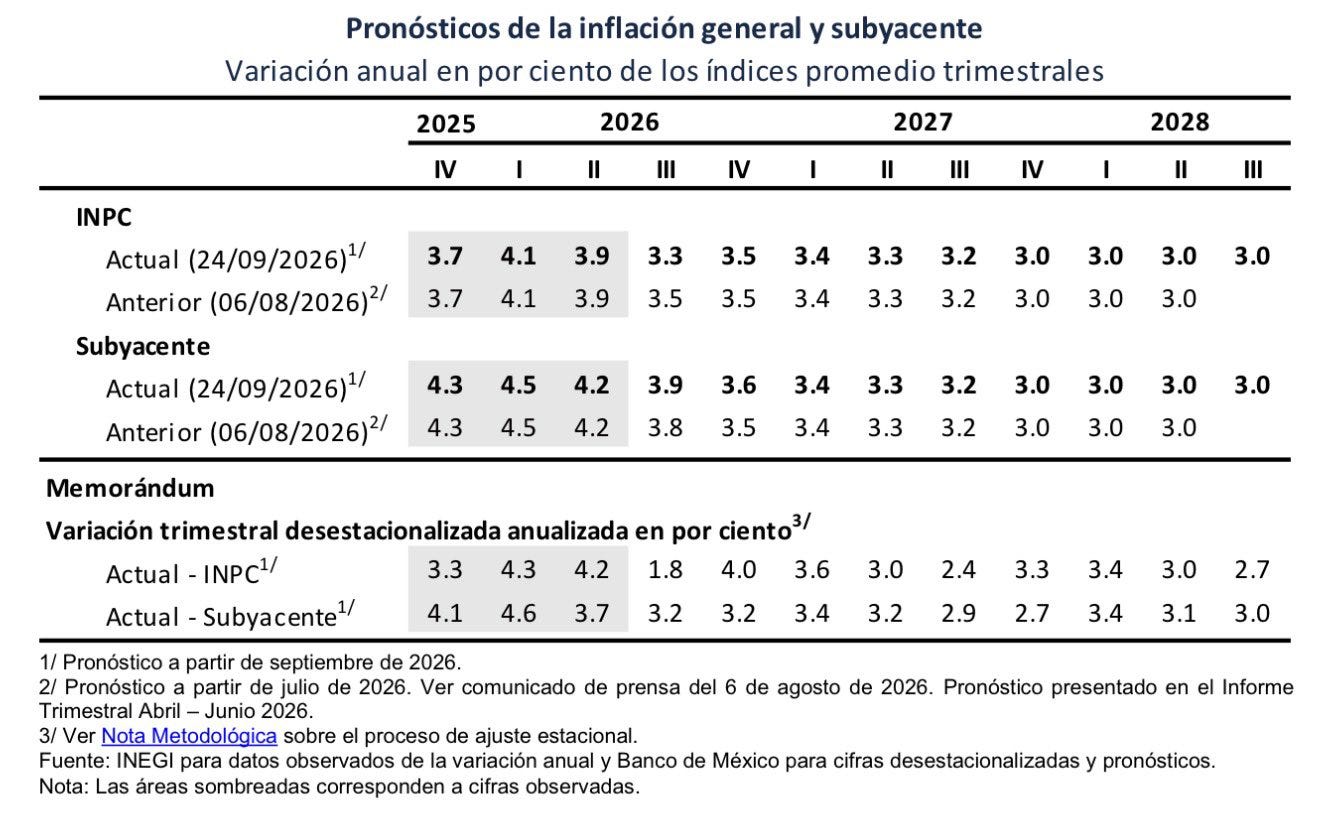
Eso importa porque la inflación subyacente refleja mejor las presiones persistentes de precios.
Por eso el cambio de lenguaje de Banxico no significa necesariamente que un recorte esté a la vuelta de la esquina.
Pero sí elimina parte de la rigidez de la guía anterior.
El banco central está diciendo: observaremos los datos.
Y entre esos datos ahora estará con todavía mayor importancia el peso.
La gran pregunta para los próximos meses no será únicamente qué hará Banxico.
Será hasta dónde puede reducirse el diferencial con Estados Unidos antes de que el tipo de cambio comience a hacer parte del trabajo que Banxico quería evitar.
Porque si el spread continúa desapareciendo, el carry trade pierde atractivo.
Si el peso se deprecia, las importaciones se encarecen.
Y si ese encarecimiento llega al consumidor, el problema vuelve nuevamente al punto de partida:
La inflación.